Domain büra.de kaufen?
Wir ziehen mit dem Projekt
büra.de um.
Sind Sie am Kauf der Domain
büra.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain büra.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
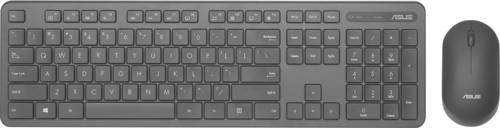
Asus CW100 Tastatur-Maus-Set, schwarz, G Tastatur, Maus-Set Kabellos SchwarzDas ASUS Wireless-Tastatur- und -Maus-Set CW100 ist eine professionelle kabellose Maus, die auf Produktivität ausgelegt ist und präzises Tracking und ergonomischen Komfort für Büroarbeit, kreative Aufgaben und Gaming-Sessions bietet. Präzises optisches Tracking: Fortschrittliche Sensortechnologie bietet genaue Cursorsteuerung auf mehreren Oberflächentypen und steigert so die Produktivität für Büroaufgaben und kreative Anwendungen Wireless Freedom Design - Dual-Mode-Konnektivität mit 2,4 GHz RF und Bluetooth 5.0 bietet verzögerungsfreie Leistung und eliminiert Kabelsalat für eine aufgeräumte Arbeitsplatzorganisation Langlebige Haltbarkeit - Hochwertige Schalter für Millionen von Klicks mit erstklassigen Materialien gewährleisten zuverlässige Leistung für jahrelangen professionellen und privaten Gebrauch42,48 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
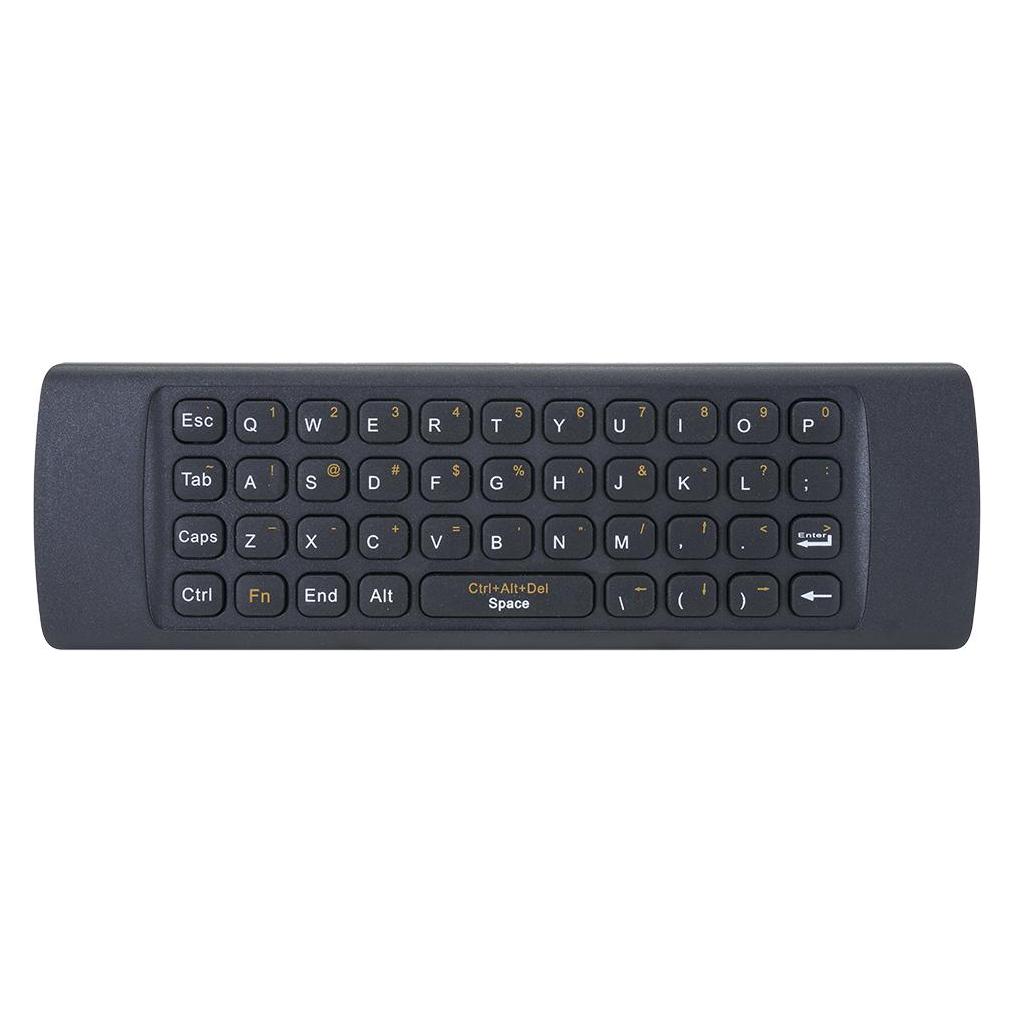
PNI AirFun One IR-Air-Maus-Tastatur und Mini-QWERTY-Tastatur für Computer, Mini-PC und Mediaplayer (Eng. Int., Kabellos) (43699579)PNI AirFun One IR-Air-Maus-Tastatur und Mini-QWERTY-Tastatur für Computer, Mini-PC und Mediaplayer (Eng. Int., Kabellos) (43699579)16,59 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind Aufwendungen und Erträge?
Was sind Aufwendungen und Erträge? Aufwendungen sind die Kosten, die ein Unternehmen für die Herstellung von Waren oder die Erbringung von Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten und Mietkosten. Erträge hingegen sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Dazu zählen beispielsweise Umsatzerlöse, Zinserträge und Provisionen. Aufwendungen und Erträge sind wichtige Bestandteile der Gewinn- und Verlustrechnung eines Unternehmens und beeinflussen maßgeblich dessen finanzielle Situation. **

Sind das Erträge oder Aufwendungen?
Um diese Frage zu beantworten, müssen wir wissen, um welche spezifischen Erträge oder Aufwendungen es sich handelt. Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, während Aufwendungen die Ausgaben sind, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten. Es ist wichtig, den Kontext zu kennen, um zu bestimmen, ob es sich um Erträge oder Aufwendungen handelt. **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Asus CW100 Tastatur-Maus-Set, schwarz, G Tastatur, Maus-Set Kabellos SchwarzDas ASUS Wireless-Tastatur- und -Maus-Set CW100 ist eine professionelle kabellose Maus, die auf Produktivität ausgelegt ist und präzises Tracking und ergonomischen Komfort für Büroarbeit, kreative Aufgaben und Gaming-Sessions bietet. Präzises optisches Tracking: Fortschrittliche Sensortechnologie bietet genaue Cursorsteuerung auf mehreren Oberflächentypen und steigert so die Produktivität für Büroaufgaben und kreative Anwendungen Wireless Freedom Design - Dual-Mode-Konnektivität mit 2,4 GHz RF und Bluetooth 5.0 bietet verzögerungsfreie Leistung und eliminiert Kabelsalat für eine aufgeräumte Arbeitsplatzorganisation Langlebige Haltbarkeit - Hochwertige Schalter für Millionen von Klicks mit erstklassigen Materialien gewährleisten zuverlässige Leistung für jahrelangen professionellen und privaten Gebrauch42,48 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Ähnliche Suchbegriffe für Erträge
-
PNI AirFun One IR-Air-Maus-Tastatur und Mini-QWERTY-Tastatur für Computer, Mini-PC und Mediaplayer (Eng. Int., Kabellos) (43699579)PNI AirFun One IR-Air-Maus-Tastatur und Mini-QWERTY-Tastatur für Computer, Mini-PC und Mediaplayer (Eng. Int., Kabellos) (43699579)16,59 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Rüdiger, Günther: Astronomen, Akten und AffärenAstronomen, Akten und Affären , Die Geschichte des Astrophysikalischen Observatoriums Potsdam - gegründet als Wiege der europäischen Astrophysik und erloschen in den 1980er Jahren - kennt Triumph und Tragödie. Am Anfang stehen die fundamentalen Entdeckungen von Vogel, Spörer und Hartmann, Schwarzschild schreibt von der russischen Front an Einstein, dass es Gravitationswellen geben sollte, und Grotrian enthüllt das Geheimnis der roten Korona-Linie. Später wird sich die Dynamotheorie der Entstehung kosmischer Magnetfelder von hier aus weltweit verbreiten. Aber der Große Refraktor erweist sich als zu groß, auch der zur Prüfung der Relativitätstheorie eilig errichtete Einsteinturm bleibt ohne den erhofften Erfolg, Ludendorff lässt seinen Erbauer verjagen, sein Nachfolger will den Turm ganz abtragen. Walter Grotrian ist es nicht mehr vergönnt, den ersehnten eigenen Koronographen nutzen zu können, keiner der Wunschkandidaten des Akademiepräsidiums akzeptiert das Angebot zu seiner Nachfolge. Das im Bau befindliche große Zeiss-Spiegelteleskop geht dem Institut verloren. Die Akademiereform genannte Umgestaltung der Forschungsgemeinschaft außer-universitärer Institute in ein staatsnahes Wissenschaftskombinat bringt Isolation und Verdrängung des Leistungsprinzips, unsichtbare Figuren beginnen den Wissenschaftsbetrieb zu torpedieren. Das Buch enthält Berichte zu den Arbeiten und den Schicksalen der beteiligten Astronomen sowie die Erinnerungen des Autors von der Akademiereform bis zur Auflösung der Akademie der Wissenschaften der DDR und der Neugründung des Astrophysikalischen Instituts Potsdam auf dem Gelände der Sternwarte Babelsberg. , Getriebekasten > Sport-Getriebe , Erscheinungsjahr: 20240320, Produktform: Kartoniert, Titel der Reihe: Acta Historica Astronomiae#71#, Autoren: Rüdiger, Günther, Seitenzahl/Blattzahl: 288, Keyword: Adolf Miethe; Akademie der Wissenschaften der DDR; Karl-Schwarzschild-Observatorium; Sonnenforschung; Sternwarte; Wissenschaftspark Albert Einstein, Fachschema: Potsdam~Wissenschaftsgeschichte (Naturwissenschaften)~Astronomie~Astrophysik~Physik / Astrophysik, Fachkategorie: Geschichte der Naturwissenschaften~Theoretische und mathematische Astronomie~Astronomische Beobachtung: Observatorien, Ausrüstungen und Methoden, Warengruppe: HC/Astronomie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 148, Höhe: 18, Gewicht: 384, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind Aufwendungen und Erträge?
Was sind Aufwendungen und Erträge? Aufwendungen sind die Kosten, die ein Unternehmen für die Herstellung von Waren oder die Erbringung von Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten und Mietkosten. Erträge hingegen sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Dazu zählen beispielsweise Umsatzerlöse, Zinserträge und Provisionen. Aufwendungen und Erträge sind wichtige Bestandteile der Gewinn- und Verlustrechnung eines Unternehmens und beeinflussen maßgeblich dessen finanzielle Situation. **
-
Sind das Erträge oder Aufwendungen?
Um diese Frage zu beantworten, müssen wir wissen, um welche spezifischen Erträge oder Aufwendungen es sich handelt. Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, während Aufwendungen die Ausgaben sind, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten. Es ist wichtig, den Kontext zu kennen, um zu bestimmen, ob es sich um Erträge oder Aufwendungen handelt. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.